הסיליקון פוטוניקס משנה את המודל של טאואר
3 נובמבר, 2026
השיגה תוצאות שיא של 526 מיליון דולר ברבעון השלישי 2026. תחום הסיליקון פוטוניקס צומח במהירות ואחראי לכמעט מחצית מהכנסות החברה. גם ההשקעות בתשתיות ייצור מוכוונות סיליקון פוטוניקס
חברת טאואר ממגדל העמק (Tower Semiconductor) השיגה תוצאות שיא של 526 מיליון דולר ברבעון השלישי של 2026, המשקפות צמיחה של 33% בהשוואה לרבעון המקביל 2025. הרווח הגולמי כמעט והוכפל: הוא הגיע לשיא של 179 מיליון דולר – גידול של 92% בהשוואה ל-93 מיליון דולר ברבעון השלישי של 2025. הרווח התפעולי הסתכם בשיא של 127 מיליון דולר (בנטרול סעיפים חד-פעמיים): פי 2.5 מהרווח התפעולי ברבעון המקביל אשתקד (51 מיליון דולר). החברה סיפקה תחזית למכירות של 600 מיליון דולר ברבעון הרביעי 2026, המשקפות צמיחה של 36% בהשוואה לרבעון המקביל אשתקד.
יותר מ-2 מיליארד דולר בשנה
מנכ"ל טאואר, ראסל אלוונגר, אמר שהחברה נכנסת לתקופת הצמיחה החזקה ביותר בתולדות החברה. "אנחנו צפויים לסיים את השנה עם הכנסות שנתיות בהיקף של כ-2 מיליארד דולר". לדבריו, החברה מגיעה לקצב הכנסות שנתי של 2.4 מיליארד דולר (במידה והמכירות הרבעוניות ב-2027 לא יירדו מהשיא של הרבעון האחרון 2026). "מטרתנו היא לפתוח את 2027 ללא ההשפעה העונתית האופיינית לרבעון הראשון בתעשייה. כבר כעת יש לנו נראות ברורה להמשך הצמיחה מרבעון לרבעון".
הוא סיפר שהביקוש החזק לטכנולוגיות סיליקון פוטוניקס (SiPho) וסיליקון-גרמניום (SiGe), מייצר "צמיחה יוצאת דופן" בפעילות הקישוריות המהירה של החברה. "אנחנו שואפים להגיע ברבעון הבא לקצב הכנסות שנתי של 1.1 מיליארד דולר מטכנולוגיית SiPho לבדה, כלומר פי חמישה מההכנסות השנתיות בתחום בשנת 2025". למעשה, הוא רומז שההכנסות הרבעוניות של הסיליקון פוטוניקס יסתכמו בכ-275 מיליון דולר ברבעון האחרון – ויהוו כ-45.8% מכלל הכנסות החברה.
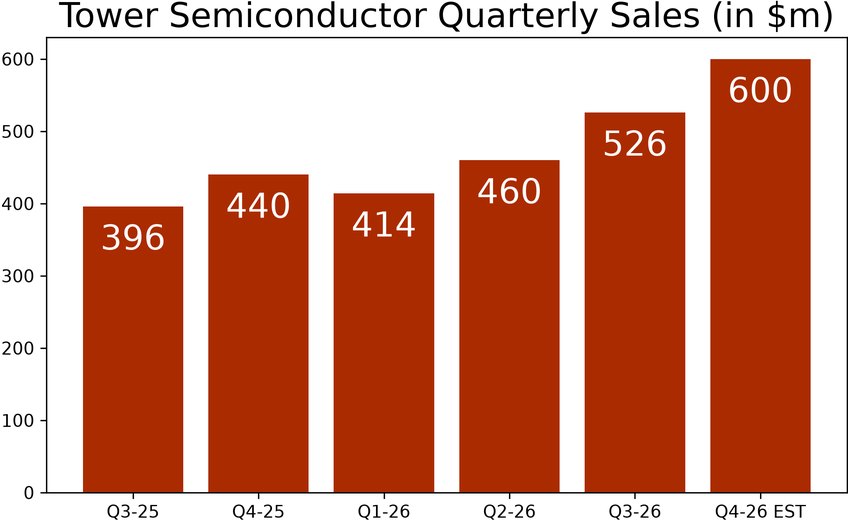
טאואר אינה רחוקה מהיעד: בשיחת הוועידה אתמול (ב') עם אנליסטים, הוא גילה שהכנסות הסיליקון פוטוניקס ברבעון השלישי כבר הגיעו להיקף של כ-240 מיליון דולר (45.6% מכלל המכירות). משמעות הדבר היאשטאואר הופכת בהדרגה מיצרנית שבבים אנלוגיים מתמחה, לספקית תשתית ייצור אסטרטגית עבור תעשיית התקשורת האופטית בעידן ה-AI (מבלי לנטוש את עסקיה המסורתיים). יש לכך גם משמעות מבחינת הערכת השווי של החברה: אם השוק ישתכנע שהביקוש ל-SiPho הוא מגמה מבנית ארוכת טווח ולא מחזור השקעות זמני, הוא עשוי להתייחס לטאואר פחות כאל יצרנית שבבים מחזורית מסורתית ויותר כאל ספקית טכנולוגיה הנהנית מצמיחה ממושכת.
סיכויים לעומת סיכונים
מנגד, השינוי הזה מפחית את היתרון המסורתי של טאואר של פיזור בין שווקים שונים, ומגדיל את החשיפה של החברה למחזור ההשקעות בתשתיות AI ולשוק התקשורת האופטית. השינוי הזה מתבצע בהדרגה. אלוונגר: "ההשקעות המתמשכות שלנו בהרחבת כושר הייצור, לרבות פרויקט הרחבת קיבולת הייצור של פרוסות סיליקון בקוטר 300 מ"מ ביפן, במסגרת תוכנית Track-1 שעליה הכרזנו, מתקדמות בקצב מהיר מהמתוכנן. "הן נתמכות בחוזים עם לקוחות שהם בתוקף עד לשנת 2029. הן מעניקות לנו ביטחון גבוה ביכולתנו לעמוד ביעדי ההכנסות והרווחיות לשנת 2028". כאן הוא רומז כנראה להודעה של החברה מחודש מאי 2026: טאואר דיווחה על חוזים מהלקוחות המרכזיים שלה לאספקת מוצרי SiPho בשנת 2027 בהיקף של כ-1.3 מיליארד דולר. היא אף קיבלה מקדמות בהיקף של כ-290 מיליון דולר שהלקוחות שילמו לצורך שיריון כושר ייצור עבורם.
פורסם בקטגוריות: חדשות , סמיקונדקטורס , תעשייה ישראלית
פורסם בתגיות: טאואר סמיקונדקטור , סיליקון פוטוניקס , סמיקונדקטורס